オプションとパーペチュアルの比較
オプションもパーペチュアルも、原資産に対するレバレッジの効いたエクスポージャーを提供します。しかし、その仕組みは根本的に異なり、リスクプロファイルもコストも異なり、ボラティリティとの関係は正反対です。
このページでは両者の違いを視覚的に解説し、どちらの商品がどの場面で適しているのか、直感的に理解できるようにします。
パスの問題
最も重要な違いはひとつです。オプションはパスに依存せず、パーペチュアルはパスに依存します。
オプションの買い手の満期時の損益は、原資産価格が最終的にどこで終わるかだけで決まります。途中で価格が50%暴落しても、満期までに回復していれば問題ありません。
パーペチュアルの保有者にはその余裕がありません。パーペチュアルには清算価格があるため、一時的なドローダウンが恒久的な損失に変わり得ます。価格がたどるパスは、最終的な到達点と同じくらい重要です。
オプションが気にするのは最終的にどこに着地するかです。パーペチュアルは道のりのすべてのステップが問題になります。
なぜパスが重要なのか
パーペチュアルでは、レバレッジポジションを建てるために証拠金(担保)を差し入れます。ポジションの含み損が証拠金を上回ると清算されます。ポジションは強制的に決済され、証拠金は失われます。直後に価格が回復しても、あなたのポジションはもう存在しません。
オプションでは、最大損失は支払ったプレミアムです。追証もなく、清算トリガーもなく、強制退出もありません。オプションの存続期間中に価格がどれだけ激しく動いても、満期時のペイオフには何の影響もありません。
ロング・ボラティリティとショート・ボラティリティ
このパス依存性により、各商品とボラティリティの関係に根本的な違いが生まれます。
オプション: ロング・ボラティリティ
大きな値動きが味方になる
- 凸型のペイオフ: 利益は加速し、損失は限定される
- ボラティリティが高いほどオプション価値も高い
- 取引期間中のドローダウンは最終的な損益に影響しない
- この保護のために固定コスト(プレミアム)を支払う
- 時間は不利に働く(セータ減衰)
パーペチュアル: ショート・ボラティリティ
大きな値動きが敵になる
- 崖のある線形ペイオフ: 清算までは損益が同じ比率で増減する
- ボラティリティが高いほど清算の壁に当たる確率が高い
- 一度の大きなドローダウンで取引が恒久的に終わり得る
- 継続的なコスト(ファンディングレート)を支払う
- 時間は中立(満期なし)だが、ファンディングが積み上がる
ペイオフの形がすべてを物語る
オプションのペイオフ曲線はあなたに有利な方向に曲がります。利益は損失よりも速く大きくなります。これが**凸性(コンベクシティ)**です。
パーペチュアルのペイオフは清算で途切れる直線です。曲線も、曲がりも、保護もありません。
違いはコンベクシティにある
オプションの買い手は大きな値動きから恩恵を受けます。パーペチュアルの保有者は大きな値動きを恐れます。同じ原資産でも、ボラティリティ・エクスポージャーは正反対です。プレミアムを払って手に入れているのは、このオプションの曲線です。
ケーススタディ: Roaring KittyのGMEトレード

Roaringkitty made like mid 9 figs no? Is there a single meme coin outside of trump that someone cashed that lol

Imo - @TheRoaringKitty is a great example here on where options shine vs perps. If you were to model Roaring Kittys GME trade on equity perps (assuming no funding, no fees, etc) he'd have gotten liquidated within 40 days. Embedded leverage was ~7-13x (S/prem on $8 calls) If he Show more
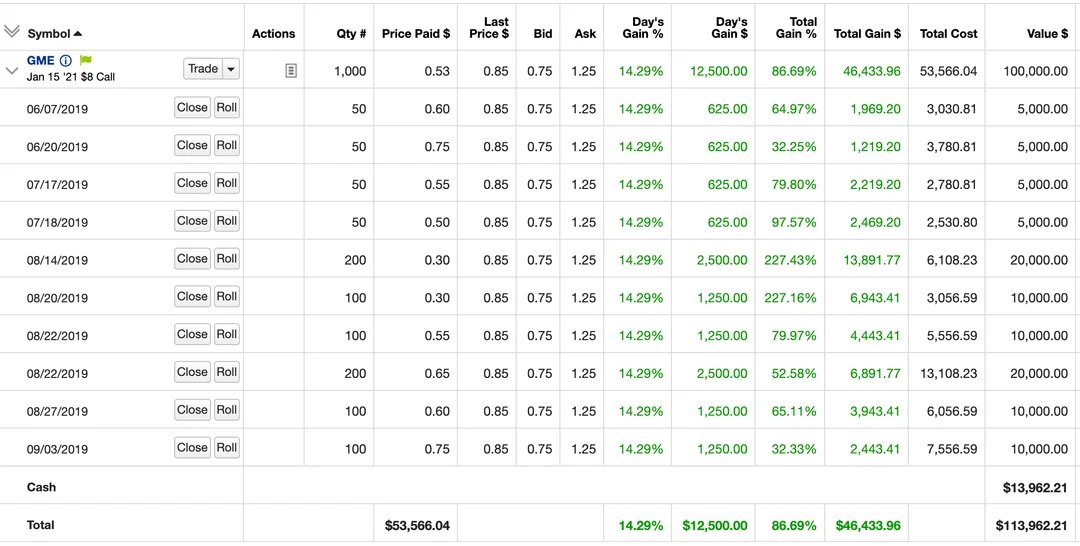
これはパス依存性が実際に現れた例です。DFV(Roaring Kitty)は、GameStopのディープ・アウト・オブ・ザ・マネー (OTM) のコールオプションを保有しており、そこには大きなレバレッジ(約10倍)が組み込まれていました。最終的なスクイーズまでの株価は激しく変動しており、そのドローダウンはレバレッジをかけたパーペチュアルのポジションであれば何度も吹き飛ばしていたほどでした。
しかし、オプションはパスを気にしませんでした。気にしたのは、満期時点でGMEがどこにあるかだけでした。
下のチャートは、2019年6月から2021年2月までの実際のGME週次終値を使用しています。レバレッジとファンディングレートを調整すると、パーペチュアルのポジションがおおよそいつ清算されるか、そしてDFVのオプションが代わりにどれだけのリターンを生んだかを確認できます。
グリークスは精密なファンディングにすぎない
パーペチュアルのファンディングの仕組みをすでに理解していれば、グリークスが何を測っているのかも直感的に分かるはずです。グリークスは別個の概念ではありません。パーペチュアルのトレーダーがすでに対処しているダイナミクスを、より精密に表現する用語です。
| グリーク | 何を測るか | パーペチュアルでの相当物 |
|---|---|---|
| セータ | オプションを保有する日々のコスト | ファンディングレート: パーペチュアルを保有する定期的なコスト |
| デルタ | 原資産に対する価格感応度 | ポジションサイズ: パーペチュアル1枚 = デルタ1 |
| ガンマ | 価格に応じたデルタの変化 | 相当物なし(これこそが優位性) |
| ベガ | ボラティリティの変化に対する感応度 | ファンディングレートの変動に対する感応度 |
決定的な違い: ガンマ
パーペチュアルのファンディングは、オプションでセータを支払うのと似ています。どちらも方向性のあるポジションを維持するための継続的なコストです。
しかしオプションでは、セータを支払う見返りに価値あるものが得られます。それがガンマです。ガンマがあることで、トレードが有利に動くと実質的なポジションサイズは大きくなり、不利に動くと小さくなります。これがペイオフ曲線の凸性です。勝ちポジションは自動的に複利で増え、負けポジションは自動的に縮小していきます。
パーペチュアルでは、ファンディングを支払ってもポジションサイズは固定のままです。凸性もガンマもありません。最後に崖がある、ただの直線です。
セータは家賃です。ガンマは借りているものです。パーペチュアルのファンディングは直線に払う家賃で、オプションのプレミアムは曲線に払う家賃です。
パーペチュアルと現物の比較
オプションとパーペチュアルを比較する前に、パーペチュアルが実際に何であるかを理解しておくと役立ちます。それはレバレッジが組み込まれた合成現物です。
現物
資産を保有する
- 資本を全額拘束($100kのBTCを1 BTC買うと$100k)
- 清算なし、追証なし
- 継続的なコストなし
- 最もシンプルなエクスポージャー
パーペチュアル
合成現物 + レバレッジ
- 資本の一部のみ拘束(10倍なら$10k)
- 価格が不利に動くと清算
- 継続的なファンディングの支払い
- 資本効率は高いが、パスに依存
オプション
凸型のエクスポージャー
- プレミアムのみ(ATMコールで$10)
- 清算なし、最大損失はプレミアム
- 時間的減価で価値が毎日目減り
- 保護が組み込まれた高い資本効率
パーペチュアルは本質的に、原資産に対する証拠金ローンです。ポジション価値の大部分を借り入れ、その利息をファンディングレートを通じて支払います。ファンディングの仕組みはパーペチュアル価格を現物に連動させます。パーペチュアルがプレミアムで取引されるとファンディングはプラスになり(ロングがショートに支払う)、裁定取引によって価格が均衡に戻るよう促されます。
それぞれの使いどころ
| シナリオ | 商品 | 理由 |
|---|---|---|
| 確信度が高く、値動きの荒いパスが予想される | オプション | ドローダウンを乗り切り、ボラティリティから恩恵を受ける |
| 確信度が低く、試してみたい | オプション | リスクが限定されており、清算を恐れずにサイズを大きくできる |
| 確信度が高く、低ボラティリティが予想される | パーペチュアル | ファンディングが低く大きなドローダウンがなければキャリーが安い |
| 短期のスキャルピング | パーペチュアル | 線形の損益、短期保有なら時間的減価なし |
| 既存の現物のヘッジ | パーペチュアルまたはオプション | 線形ヘッジならパーペチュアル、テールリスクの保護ならオプション |
| 決算・イベント狙い | オプション | 凸性が大きな値動きを捉える |
| 利回り・インカム獲得 | オプションのショート | セータ減衰からプレミアムを回収する |
二者択一ではない
熟練したトレーダーの多くは両方を使います。パスが予測しやすい短期の方向性トレードにはパーペチュアルを、長期のポジション、イベントトレード、パスが不確実なあらゆる場面ではオプションを使います。両者は補完し合う商品です。
関連項目
- グリークスの概要 - グリークスが何を測るか
- インプライド・ボラティリティ - IVがオプション価格を動かす理由
- ボラティリティ・レジーム - ボラティリティが急騰するときと落ち着くとき
- レッスン1: オプションとは? - 基礎から始める